Une même maison, à quelques rues de distance, peut valoir plusieurs dizaines de milliers d'euros de moins simplement parce qu'elle est exposée à un risque naturel. Le marché immobilier intègre de plus en plus la question du risque : inondation, retrait-gonflement des argiles, submersion marine, sismicité ou proximité d'un site industriel. La vraie question pour un acheteur comme pour un vendeur n'est donc plus si le risque compte, mais de combien il fait bouger le prix.
Ce guide 2026 réunit les chiffres de décote disponibles, explique pourquoi ils varient autant d'un bien à l'autre, décrit ce qui se passe après une catastrophe naturelle, et donne une méthode concrète pour estimer un bien en zone à risque sans se tromper — en croisant l'état des risques et pollutions (ERP) officiel avec les prix réellement pratiqués.
La réponse en bref : combien vaut un risque ?
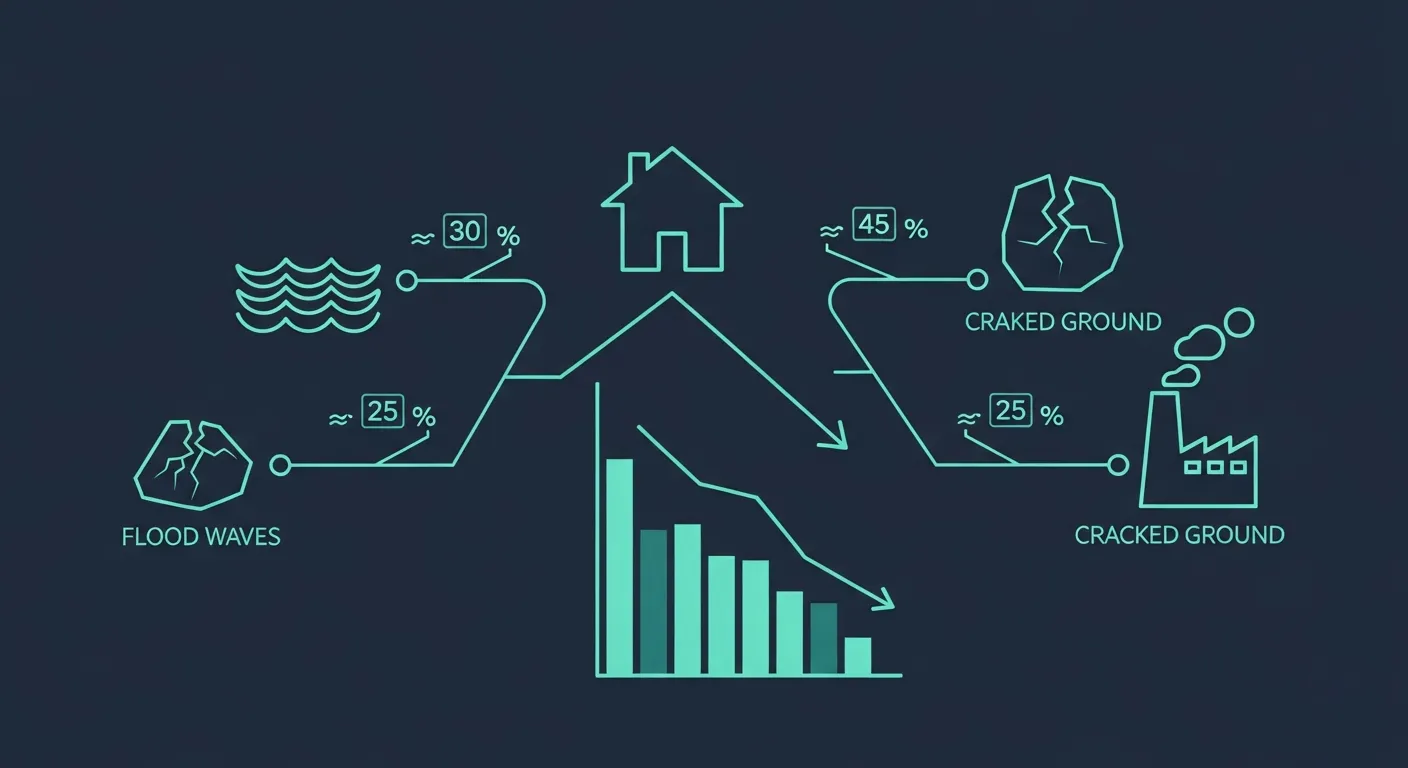
Il n'existe pas de barème officiel, mais les études convergent sur des ordres de grandeur. En moyenne, un bien situé en zone inondable se vend autour de 9 % moins cher qu'un bien comparable hors zone, selon des travaux de l'INSEE. Cette moyenne masque de très gros écarts :
- Zone bleue d'un plan de prévention (risque modéré, constructions autorisées sous conditions) : décote souvent contenue, de l'ordre de 0 à 10 %.
- Zone rouge d'un PPRI (risque fort, inconstructible) : décote fréquente de 10 à 30 %, parfois davantage sur les biens ayant déjà été sinistrés.
- Front de mer exposé à la submersion ou au recul du trait de côte : décote couramment estimée entre 15 et 25 %.
Autrement dit, le risque ne se traduit pas par un pourcentage unique mais par une fourchette qui dépend de sa gravité réglementaire, de l'historique de sinistres et de la tension du marché local. Le reste de ce guide détaille chacun de ces leviers.
À retenir : la décote n'est pas une pénalité arbitraire. Elle reflète des surcoûts réels et anticipés — travaux de protection, surprime d'assurance, difficulté de revente — que l'acheteur intègre dans son offre.
Zone inondable : la décote la plus documentée
L'inondation est, de loin, le risque dont l'effet sur les prix est le mieux mesuré, parce que c'est le plus répandu : c'est le premier risque naturel en France en nombre de communes concernées. Le zonage du plan de prévention du risque inondation (PPRI) joue ici un rôle central, car il conditionne directement la constructibilité.
En zone rouge, le bien est en principe inconstructible : impossible d'agrandir, de reconstruire librement après un sinistre, ni souvent d'obtenir un financement bancaire serein. La décote y est la plus marquée. En zone bleue, la construction reste possible moyennant des prescriptions (niveau de plancher surélevé, matériaux résistants à l'eau, batardeaux), et la décote est plus douce. Les zones blanches, hors aléa, ne subissent pas de pénalité liée au PPRI.
Un point contre-intuitif mérite d'être souligné : certains biens en zone inondable ne se déprécient pas, voire se valorisent, lorsqu'un atout rare compense le risque — une vue exceptionnelle sur un fleuve ou un plan d'eau, par exemple. Le marché arbitre entre l'agrément et le risque, et le résultat net dépend du bien.
Argiles, submersion, séisme, industriel : les autres décotes
L'inondation est l'arbre qui cache la forêt. D'autres risques pèsent sur la valeur, parfois lourdement.
Retrait-gonflement des argiles
C'est aujourd'hui le risque le plus coûteux pour les maisons individuelles. En période de sécheresse, les sols argileux se rétractent et provoquent des fissures structurelles. Une maison en zone d'aléa fort, surtout si elle présente déjà des fissures ou un antécédent de sinistre, subit une décote qui peut dépasser celle de l'inondation, car les travaux de reprise en sous-œuvre se chiffrent en dizaines de milliers d'euros.
Submersion marine et recul du trait de côte
Sur le littoral, la submersion marine et l'érosion côtière introduisent un risque d'une nature particulière : la disparition programmée du bien à horizon de quelques décennies pour les logements les plus exposés. Les communes tenues de cartographier ce recul voient leurs biens les plus proches du rivage décotés, malgré l'attrait du bord de mer.
Sismicité et risque technologique
La zone de sismicité pèse surtout dans le Sud-Est et les Antilles, davantage sur le coût de construction (normes parasismiques) que sur une décote directe. La proximité d'un site Seveso ou d'une installation classée, encadrée par un plan de prévention des risques technologiques (PPRT), génère en revanche une décote nette dans le périmètre réglementé, en plus de contraintes de travaux imposées aux riverains.
Les facteurs qui aggravent ou atténuent la décote
Deux biens exposés au même aléa ne subissent pas la même décote. Trois familles de facteurs expliquent l'écart.
1. La gravité réglementaire. Une zone rouge inconstructible décote bien plus qu'une zone bleue constructible sous conditions. Le classement au plan de prévention est le premier signal lu par le marché.
2. L'historique de sinistres. Un bien déjà touché par une inondation ou fissuré par la sécheresse effraie davantage. Le vendeur est d'ailleurs tenu d'informer l'acquéreur des sinistres ayant donné lieu à une indemnisation au titre d'un arrêté de catastrophe naturelle. Un antécédent connu creuse la décote.
3. Le coût de l'assurance. Les biens très exposés voient leur prime d'assurance habitation augmenter, et certains assureurs rechignent à les couvrir sans travaux préalables. Cette surprime en zone à risque est capitalisée par l'acheteur : plus l'assurance coûte cher, plus l'offre baisse.
À l'inverse, des travaux de protection réalisés et documentés (surélévation, clapets anti-retour, drainage, reprise de fondations) atténuent la décote, tout comme un marché local très tendu où la rareté prime sur le risque.
Point clé : la décote se négocie sur des faits. Un dossier qui prouve l'absence de sinistre, la conformité aux prescriptions du PPR et des travaux de protection réalisés défend le prix bien mieux qu'un simple discours rassurant.
L'effet d'une catastrophe naturelle sur tout un quartier
Une inondation ou une sécheresse majeure ne fait pas baisser que le prix des biens directement touchés. L'effet se diffuse à l'ensemble du secteur : après un épisode marquant, les prix reculent localement même pour les logements épargnés, parce que les acheteurs réévaluent le risque de toute la zone et que la couverture médiatique installe durablement une réputation de secteur exposé.
Cet effet est amplifié par une tendance de fond : les événements climatiques autrefois exceptionnels deviennent plus fréquents. Le risque de moins-value à la revente d'un bien exposé est donc structurellement orienté à la hausse, ce que les acheteurs avertis anticipent désormais dans leurs offres. Pour objectiver ce mouvement à l'échelle d'un quartier, il est utile de croiser l'exposition au risque avec l'évolution des prix réellement enregistrés : les données de valeurs foncières (DVF), accessibles par exemple via l'API ImmoAPI, permettent de comparer les transactions passées d'un secteur exposé à celles d'un secteur voisin hors aléa.
Vendre en zone à risque sans brader
Être en zone à risque n'interdit pas de vendre au bon prix. La différence se joue sur la préparation du dossier.
- Devancer l'objection. Fournir spontanément un état des risques à jour et l'historique des sinistres inspire confiance et évite la renégociation brutale en fin de parcours.
- Valoriser les protections. Factures de travaux, attestation de conformité aux prescriptions du PPR, contrat d'assurance en cours : autant de preuves qui justifient de tenir le prix.
- S'appuyer sur des comparables réels. Une estimation crédible se fonde sur les transactions comparables du secteur, pas sur une moyenne nationale. Les prix DVF du quartier, à exposition équivalente, donnent la vraie référence.
- Ne rien dissimuler. Passer un risque sous silence expose à l'annulation de la vente ou à une réduction de prix après coup — un pari perdant qui coûte plus cher que la décote assumée d'emblée.
Côté acheteur, la même logique s'applique en miroir : une zone à risque peut être une bonne affaire si la décote dépasse le surcoût réel (assurance, travaux) et si le bien reste assurable et finançable. Tout se joue sur une vérification sérieuse en amont.
Vérifier les risques (et les prix) avant de signer
Estimer l'impact d'un risque sur un prix suppose deux informations : l'exposition réelle de l'adresse, et le niveau des prix pratiqués autour. Les deux sont accessibles gratuitement.
Étape 1 — L'exposition au risque. Générez l'état des risques officiel de l'adresse sur le portail public Géorisques. Vous obtenez l'ensemble des aléas (inondation, argiles, séisme, radon, technologique, miniers), le zonage du plan de prévention applicable et l'historique des arrêtés de catastrophe naturelle de la commune. C'est la base opposable pour discuter du prix.
Étape 2 — Le niveau de prix. Comparez ensuite avec les transactions réelles du secteur pour mesurer la décote effective, plutôt que de vous fier à une estimation théorique.
Étape 3 — L'automatisation, pour les professionnels. Agences, diagnostiqueurs, plateformes d'estimation et banques ont besoin de croiser risque et prix sur des volumes importants. Plutôt que d'interroger les portails adresse par adresse, l'API RisquesAPI agrège tous les risques d'une adresse en un seul appel et génère l'ERP prêt à annexer. Elle s'intègre à un outil d'estimation, à un CRM ou à un logiciel de transaction, et une interface MCP permet même de l'interroger directement depuis un assistant IA. Les tarifs démarrent gratuitement, avec 100 requêtes par jour sans inscription.
En croisant systématiquement l'exposition au risque et les prix réels, acheteurs, vendeurs et professionnels transforment une source d'incertitude en argument de négociation objectif — dans un sens comme dans l'autre.